Revisor fiscal: topes y obligación para las empresas en 2027
La obligación de tener revisor fiscal depende de los activos e ingresos de su empresa. Revise los topes de 2026 y anticipe su designación para 2027.
Concepto reciente del CTCP recuerda que la obligación de contar con revisor fiscal depende de los topes de activos e ingresos al cierre del año anterior, pero expertos advierten que la verdadera discusión es la necesidad de planificar con tiempo esta designación.
La elección del revisor fiscal suele convertirse en un trámite de última hora con el fin de cumplir con dicha obligación. Sin embargo, un reciente pronunciamiento del Consejo Técnico de la Contaduría Pública (CTCP) recuerda que la evaluación de la obligatoriedad de este cargo debe realizarse con base en la información financiera del cierre del año inmediatamente anterior, lo que pone en evidencia la importancia de anticipar los procesos de selección y contratación entre los meses noviembre y diciembre
De acuerdo con el concepto contenido en el documento 2024-0317-Obligatoriedad-revisor-fiscal-topes, el CTCP reiteró que para determinar si una empresa está obligada a tener revisor fiscal en un período determinado, deben revisarse los ingresos y activos con corte al 31 de diciembre del año inmediatamente anterior. Si se supera alguno de los topes establecidos por la normatividad, la obligación surge desde el 1 de enero del siguiente año, eso significa que todos impuestos, certificaciones, estados financieros y demás documentos que requieran firma de revisor fiscal deberán estar debidamente firmados a partir del de enero del año 2027.
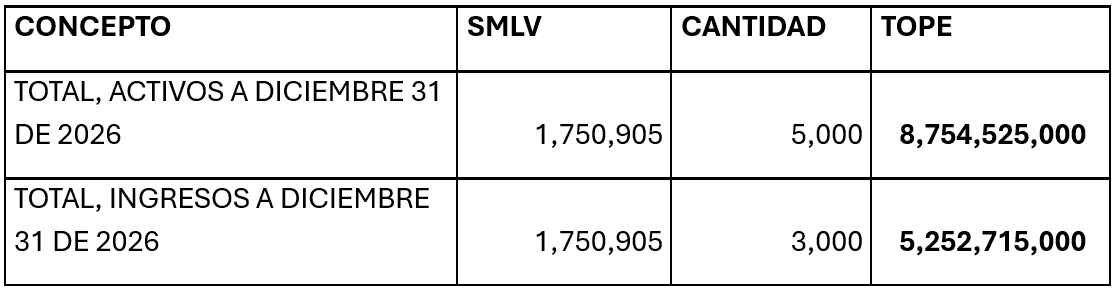
¿Pero cuáles son esos topes a 31 de diciembre de 2026 que obligarían a las organizaciones a tener revisor fiscal a partir del 1 de enero de 2027?
En concordancia con el parágrafo 2 del articulo 13 de la ley 43 del 90 “será obligatorio tener revisor fiscal en todas las sociedades comerciales, de cualquier naturaleza, cuyos activos brutos al 31 de diciembre del año inmediatamente anterior sean o excedan el equivalente a cinco mil salarios mínimos y/o o cuyos ingresos brutos durante el año inmediatamente anterior sean o excedan al equivalente a tres mil salarios mínimos. Teniendo el cuenta el salario mínimo actual los números serian los siguientes:
La revisoría fiscal cumple un papel fundamental en la generación de confianza para accionistas, entidades financieras, inversionistas y organismos de control. Por ello, la elección debe responder a criterios de independencia, experiencia sectorial, capacidad técnica y conocimiento de las normas de información financiera y aseguramiento vigentes.